Loi Malraux : Réduisez vos impôts jusqu'à 30 % grâce à l'investissement immobilier ancien
Qu'est-ce que la Loi Malraux ?
La Loi Malraux, créée en 1962 par André Malraux, permet aux investisseurs de bénéficier d’une réduction d’impôt importante en contrepartie de la rénovation d’immeubles anciens situés dans des secteurs patrimoniaux protégés.
Ce dispositif de défiscalisation immobilière est particulièrement adapté aux contribuables fortement imposés souhaitant développer leur patrimoine tout en optimisant leur fiscalité. Investissez dans un bien de caractère à rénover et bénéficiez d’une réduction d’impôt pouvant atteindre 30 % du montant des travaux, hors plafonnement global des niches fiscales
Investir en Loi Malraux : bénéficiez jusqu'à 30 % de réduction d'impôt
Le dispositif de défiscalisation Malraux a été instauré par André Malraux, dans le texte de Loi n° 62-903 du 4 août 1962. Il concerne uniquement les biens faisant l’objet de travaux de rénovation, par conséquent l’immobilier ancien. Ce dispositif est cumulable avec d’autres dispositifs fiscaux tels que Censi-Bouvard, Pinel, Girardin, Déficit Foncier. Le dispositif Malraux est destiné aux contribuables possédant une fiscalité importante. En effet le montant des travaux est souvent conséquent et procure donc un avantage fiscal important qu’ il faut pouvoir absorber.
Conditions d'éligibilité à la Loi Malraux
Pour bénéficier du dispositif, vous devez respecter certaines conditions :
• Votre domicile fiscal doit être situé en France.
• Vous devez vous engager à restaurer l’ensemble de l’immeuble et à louer les logements nus en tant qu’habitation principale, pendant une durée minimale de 9 ans.
• La location doit être effective dans les 12 mois qui suivent la date d’achèvement des travaux de restauration.
• Le plafond des dépenses est fixé à 400 000 €. Depuis la loi de finance rectificative pour 2016, ce plafond n’est plus apprécié à raison de 100 000 €/an. Report au titre des 3 années suivantes pour la fraction de la réduction d’impôt qui ne serait pas imputé l’année de réalisation des dépenses faute d’impôt sur le revenu suffisant (4+ 3 : 7 ans d’avantage fiscal possible).
• Vous devez demander une autorisation spéciale auprès du Préfet (ASP).
• Le logement ne doit pas être loué à un membre du foyer fiscal, un ascendant ou un descendant du contribuable (ou d’un des associés dans le cas d’une société civile).
• Les opérations de restauration en loi Malraux 2021 doivent nécessairement avoir été déclarées d’utilité publique. Les travaux payés dans un délai supérieur à 4 ans (année de délivrance du permis faisant foi), n’auront pas d’impact fiscal.
Keller Invest vous accompagne dans votre projet Loi Malraux
La réussite d’un investissement en Loi Malraux repose sur le choix du programme, l’analyse des travaux éligibles et l’adéquation du projet avec votre situation fiscale. Les experts Keller Invest vous accompagnent dans la sélection des meilleures opportunités et réalisent une étude personnalisée afin de maximiser les avantages du dispositif.
Bénéficiez d’un accompagnement sur mesure pour concrétiser votre projet d’investissement patrimonial et optimiser votre réduction d’impôt.
Montant de la réduction d'impôt en Loi Malraux
La réduction d’impôts à laquelle vous pouvez prétendre est de :
• 30% pour les immeubles qui se trouvent dans un Plan de Sauvegarde et de Mise en Valeur (PSMV), dans les Quartiers Anciens Dégradés (QAD) ou dans les quartiers Nouveau Programme National de Renouvellement Urbain (NPNRU).
• 22% pour les immeubles qui se trouvent dans un Plan de Valorisation de l’Architecture et du Patrimoine (PVAP) ou dans un programme désigné comme d’utilité publique. Le montant des travaux pour le calcul de la réduction d’impôts en loi Malraux 2021 est plafonné à 400 000 €, pour une période de 4 années consécutives.
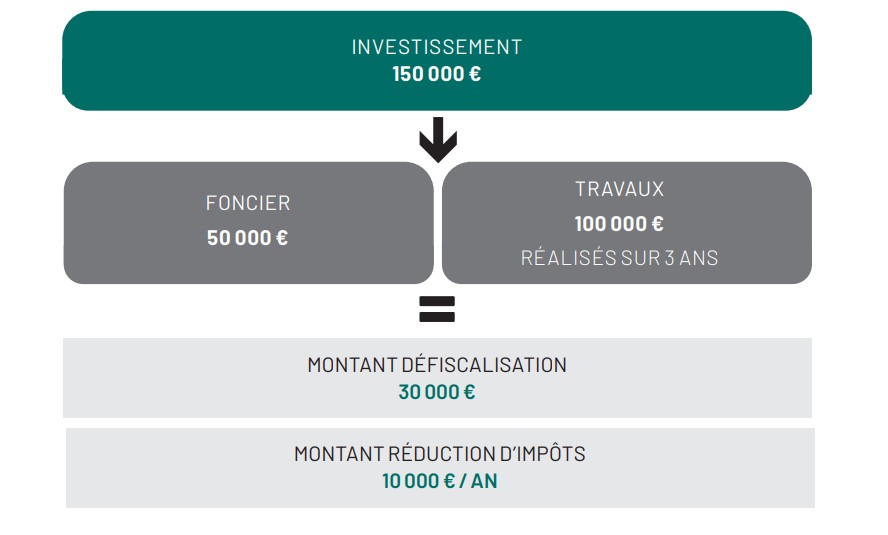
Exemple d’investissement en Loi Malraux :
La Vente d'Immeuble à Rénover (VIR) : un cadre juridique sécurisé
Il s’agit d’un document qui s’inspire directement de la vente en état futur
d’achèvement (VEFA) et qui impose plusieurs modalités :
• La description et les caractéristiques de l’immeuble (éventuellement la superficie de la partie privative du lot).
• La description des travaux à réaliser.
• Le prix de l’immeuble.
• Le délai de réalisation des travaux.
• La justification de la garantie financière d’achèvement des travaux.
• Les justifications des assurances de responsabilité et de dommages souscrites par le vendeur concernant les travaux.
Besoin d'aide ?