INVESTIR EN LLI :
LOGEMENT LOCATIF INTERMÉDIAIRE
Loi de finance 2026, La relance du logement neuf !
Statut du bailleul privé, dispositif JEANBRUN, LLI :
on vous explique tout !
Ouvert aux particuliers constitués en société (personne morale), le dispositif du Logement Locatif intermédiaire (LLi) est mis en place par le gouvernement pour favoriser l’accès au logement dans des secteurs géographiques définis par le ministère des finances. Il vise à proposer une offre locative financièrement accessible pour les ménages dont les revenus dépassent ceux du parc social.
À qui s’adresse le logement locatif intermédiaire (LLI) ?
Le LLi est réservé :
- Aux investisseurs souhaitant mettre leur bien en location pour une durée minimale de 15 ans
- À l’acquisition sous forme de personne morale, par exemple sous forme de SCI pour des particuliers
Avantages
- Ce dispositif permet de se constituer un patrimoine en mobilisant très peu d’épargne ;
- De constituer une protection familiale avec un patrimoine facile à transmettre à ses enfants ;
- Le LLI bénéficie d’un statut fiscal particulier et d’une TVA réduite à 10%. C’est l’un des atouts majeurs par rapport au statut du bailleur privé dispositif JEANBRUN qui lui bénéficie d’une TVA à 20%. Cet avantage, cumulé à des normes en terme de surface moins exigeantes que le Pinel + et à la baisse des coûts des matériaux, entraîne une baisse du prix du logement neuf entre 15 et 18 %.
- La taxe foncière payée sur le bien acquis en LLI est intégralement remboursée sous forme de crédit d’impôt chaque année. Cela représente une économie significative sur la durée de détention ;
- Les biens commercialisés en LLI sont situés dans des secteurs où la demande locative est très forte : villes classées en A , Abis et B1. Ces villes profitent d’une bonne attractivité, d’un fort dynamisme, et la location des appartements se fait très rapidement.
Le statut du bailleur privé dispositif JEANBRUN – LLI
quelles différences ?
L’un des atouts majeurs de l’investissement Logement Locatif Intermédiaire par rapport au statut du bailleur privé dispositif JEANBRUN est de bénéficier d’une TVA à 10%, contre 20% pour le statut du bailleur privé. Le statut du bailleur privé se différencie du LLI en quelques ponts supplémentaires :
- Permet d’investir partout en france, il n’a pas de zonage ;
- Sélectionner un logement neuf ou ancien les amortissements sont imputables sur le revenu global dans la limite de 10 700 € – Est éligible aux logements anciens sous réserve de réalisation de travaux lourds (DPE A ou B) représentant au moins 30% du prix d’achat du logement (modification en cours de débat)
- Est éligible logement neuf – neuf en VEFA dans un bâtiment d’habitation collectif
- Il n’est pas possible de démembrer le bien sous réserve de remise en cause des amortissements. Cet avantage, cumulé à des normes en terme de surface moins exigeantes que le Pinel + et à la baisse des coûts des matériaux, entraîne une baisse du prix du logement neuf entre 15 et 18 %.
- La taxe foncière payée sur le bien acquis en LLI est intégralement remboursée sous forme de crédit d’impôt chaque année. Cela représente une économie significative sur la durée de détention ;
- Les biens commercialisés en LLI sont situés dans des secteurs où la demande locative est très forte : villes classées en A , Abis et B1.
Ces villes profitent d’une bonne attractivité, d’un fort dynamisme, et la location des appartements se fait très rapidement.
Pourquoi investir dans
l’immobilier ?
Pour se constituer un patrimoine
Pourquoi investir dans
l’immobilier ?
Pour générer des revenus locatifs
Pourquoi investir en LLI ?
Pour préparer sa retraite
Pourquoi investir en LLI ?
Pour transmettre à ses enfants
LE LOGEMENT LOCATIF INTERMÉDIAIRE CONDITIONS
Respecter les dernières normes de construction pour cet investissement immobilier
La norme RE2020, introduite par la loi ELAN de 2018, fixe le cadre réglementaire des constructions LLI, avec trois objectifs majeurs :
- Optimiser la performance énergétique
- Réduire l’impact carbone
- Garantir le confort en été
Cette réglementation impose un Besoin Bioclimatique (Bbio) 30 % plus exigeant que la précédente norme, la RT2012. Pour les investisseurs, ces exigences représentent un véritable atout. Le Logement Locatif Intermédiaire bénéficie d’une consommation énergétique maîtrisée, d’une meilleure isolation thermique et d’une valorisation patrimoniale renforcée. La qualité environnementale du bâti attire également des locataires sensibles aux économies d’énergie. Les grandes agglomérations classées en zones tendues accueillent ces programmes neufs, qui conjuguent respect des normes et attractivité locative. Cette évolution vers des constructions plus vertueuses assure la pérennité de votre investissement.
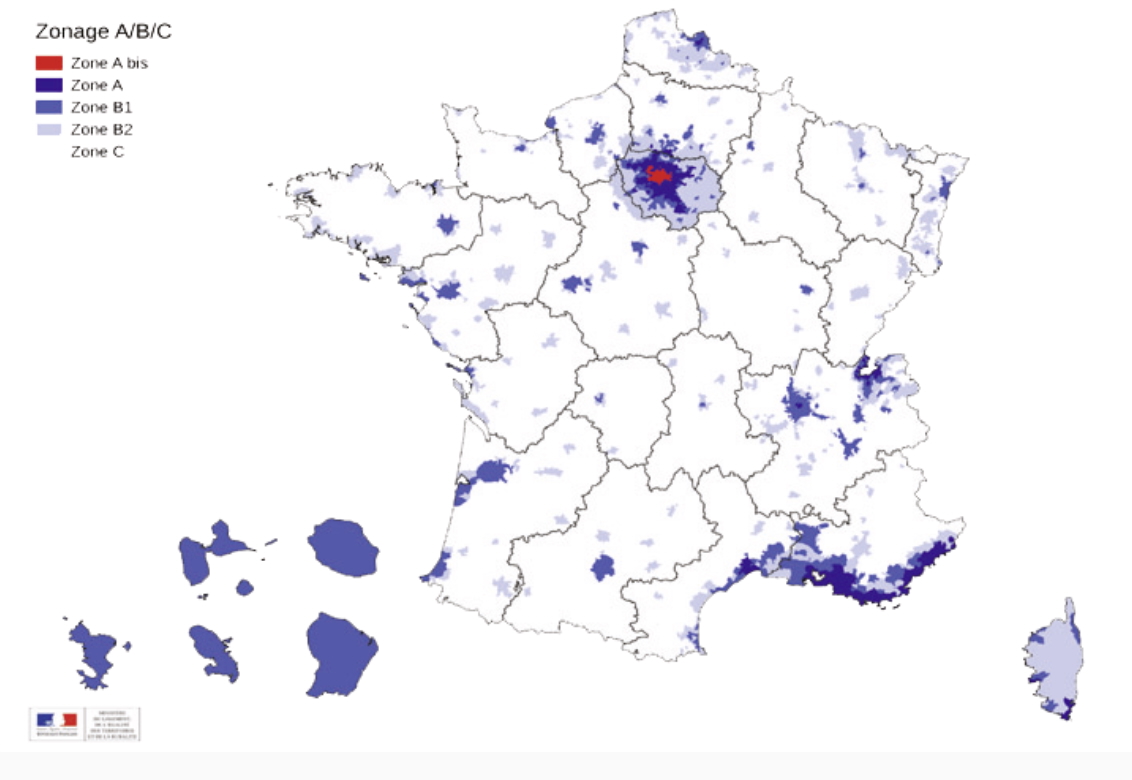
Investir en LLI dans un bien en zone tendue : le logement doit être situé dans une zone à forte demande locative, classée A, A bis ou B1.
Ces secteurs correspondent aux grandes agglomérations et aux zones où l’offre de logements est insuffisante par rapport à la demande. Il s’agit de villes qui profitent d’une forte attractivité et suscitent une demande locative importante. Ces secteurs offrent ainsi une bonne qualité de locataires et des loyers avantageux : zones Abis – A – B1.
Le périmètre d’éligibilité s’élargit à des zones en mutation économique ou urbaine :
- Les communes engagées dans une réindustrialisation où sont réalisés des projets d’intérêt national majeur, et notamment l’industrie verte (loi n° 2023-973 du 23 octobre 2023)
- Les quartiers concernés par une grande opération d’urbanisme (GOU) visant la transformation d’une zone d’activité économique
- Les communes ayant signé un contrat de projet partenarial d’aménagement (PPA) ou une convention ORT (opération de revitalisation de territoire)
Cette extension ouvre la voie à des opportunités d’investissement en dehors des grandes métropoles, avec un fort potentiel de valorisation à moyen terme, notamment dans les territoires en développement économique.
Engagement de locatif de 15 ans minimum : Cet engagement peut être prolongé jusqu’à 20 ans, notamment pour conserver l’exonération de taxe foncière.
Le LLI implique un engagement minimal de location pour une durée de 15 ans tout en respectant les plafonds de loyers et les plafonds de ressources des locataires. L’avantage fiscal du crédit d’impôt sur la taxe foncière peut se poursuivre jusqu’à 20 ans si le bien reste en location. L’engagement de location débute à la conclusion du bail et marque ainsi le début de cette période d’engagement durant laquelle le logement doit rester destiné à l’habitation principal Toute interruption anticipée de la location entraîne la perte des avantages fiscaux, avec obligation de rembourser une partie des aides perçues.
Respecter les loyers plafonnés : les loyers doivent être fixés en dessous du prix du marché libre, selon les plafonds similaires au dispositif Pinel
Les plafonds de loyers retenus dépendent de l’emplacement du bien et selon le type de location..
- Location nue : plafonds alignés sur le dispositif Pinel
Pour les baux conclus ou renouvelés en 2025, les plafonds de loyer mensuel par mètre carré, charges non comprises, sont fixés à :
| Zones | A bis | A | B1 | B2 et C |
|---|---|---|---|---|
|
Plafonds |
19,51 € |
14,49 € |
11,68 € |
10,15 € |
- Location meublée : plafonds spécifiques définis par le décret n°2024-776 du 8 juillet 2024.
Voici ce que stipule le décret : « Le plafond de loyer mensuel prévu au deuxième alinéa du b du 1° du I de l’article 279-0 bis A du code général des impôts, applicable à la location meublée d’un logement correspond au plafond de loyer mensuel applicable à la location nue conformément à l’article 2 terdecies D, auquel s’ajoute le prix mensuel de location des meubles. » Décret n°2024-776 du 8 juillet 2024 Pour les baux conclus en location meublée à compter du 10 juillet 2024, le prix mensuel des meubles est fixé à 50 € TTC pour les studios ou T1 bis, avec une majoration de 14,60 € TTC par pièce supplémentaire.
Exemple de loyer location nue en Logement Locatif Intermédiaire pour un appartement de 45m2 en Zone A :
Selon les formules :
1-> Calcul coefficient PINEL selon la zone (plafonné à 1,20) : 0,7 + (19/surface habitable) : 0,7+(19/45) = 1,1222 2 -> Calcul loyer selon la zone : surface X plafond zonage m2 (45×14,49 = 652,05 €) 3 -> Calcul loyer : Surface X plafond zone X coefficient Pinel (45×14,49×1,1222 = 731,73 €)
Respecter les plafonds de ressources locataires : le bien doit être loué à des ménages qui rentrent dans les conditions de ressources Pinel
En 2025, les plafonds de ressources Pinel ont été revus à la hausse. À l’origine, un investissement sous la loi Pinel imposait des plafonds de ressources aux locataires afin de garantir l’objectif principal du dispositif : favoriser l’accès au logement pour les ménages aux revenus intermédiaires dans les zones tendues.
Le Pinel ciblait spécifiquement des zones où la demande locative est forte (zones A, A bis et B1). En limitant les ressources des locataires, l’objectif est de limiter la spéculation et de proposer des logements accessibles à un large public, tout en garantissant aux propriétaires une rentabilité attractive.
Ces plafonds évoluent donc également pour les autres dispositifs concernés par les plafonds Pinel, soit la loi Denormandie et le Logement Locatif Intermédiaire (LLI).
| Composition du foyer | A bis | A | B1 | B2 et C |
|---|---|---|---|---|
|
Personne seule |
43 953 € |
43 953 € |
35 825 € |
32 243 € |
|
Couple |
65 691 € |
65 691 € |
47 842 € |
43 056 € |
|
Personne seule ou couple ayant une personne à charge |
86 112 € |
78 963 € |
57 531 € |
51 778 € |
|
Personne seule ou couple ayant deux personnes à charge |
102 812 € |
94 585 € |
69 455 € |
62 510 € |
|
Personne seule ou couple ayant trois personnes à charge |
122 326 € |
11 971 € |
81 705 € |
73 535 € |
|
Personne seule ou couple ayant quatre personnes à charge |
137 649 € |
126 001 € |
92 080 € |
82 873 € |
|
Majoration par personne supplémentaire |
+ 15 335 € |
+ 14 039 € |
+ 10 273 € |
+ 9 243 € |
Plafond de loyer et ressources du locataire conditionnent l’amortissement fiscal
L’amortissement se déduit des revenus fonciers, comme les autres charges (assurances, gestion, intérêts d’emprunts) et permet d’effacer tout ou partie des revenus fonciers de cette opération, mais aussi d’autres opérations détenues.
- 3,5% par an pour un logement à loyer intermédiaire (PINEL-LLI) plafonné à 8 000€ par an/foyer fiscal ;
- 4,5% pour un logement social Loc’avantages (Niveau Loc'2) plafonné à 10 000 par an /foyer fiscal ;
- 5,5% pour un logement très social Loc’avantages (Niveau Loc'3) plafonné à 12 000 par an /foyer fiscal ;
- L'amortissement est calculé à hauteur de 80% de la valeur du bien net de frais.
Investir en SCI : l’achat d’un bien en LLI doit être réalisé par une personne morale, sous la forme d’une Société Civile Immobilière (SCI)
La SCi est une personne morale qui doit être détenue par 2 associés minimum. Ce statut offre des avantages complémentaires :
- Elle facilite la transmission du patrimoine concerné aux enfants.
- Transmission des parts sociales à des héritiers bénéficie d’abattements fiscaux importants (tous les 15 ans : 100 000€ par parent et par enfant / 80 724€ entre époux)
- Préservation de l’héritage : transmission de parts au lieu des biens eux-mêmes, limitant les conflits potentiels. Son régime est plus souple que celui de l’indivision, avec des droits de succession fortement minorés
- La SCI permet d’organiser la succession de manière précise et de prévoir les modalités de gestion suite au du fondateur.
La cession de parts facilitée :
– Pour les cessions à titre onéreux :
> Pour le cessionnaire (celui qui achète) : Droit d’enregistrement de 5% sur la valeur de la cession
> Pour le cédant (celui qui vend) :
Fiscalité des plus-values Immobilières des personnes physiques pour les SCI à l’IR
Fiscalité impôt sur les sociétés pour les SCI à l’IS
– Pour les cessions à titre gratuit :
> Pour le cessionnaire : fiscalité selon le lien de parenté avec le cédant
• Vente du bien : La fiscalité des plus-values immobilières des personnes physiques s’applique pour les SCI à l’IR et l’impôt sur les sociétés pour les SCI à L’IS
Les atouts de la SCI
Protéger
Protection de son patrimoine
Protection familiale
Organiser
Pilotage et organisation de son patrimoine
Anticipation des décisions
Optimiser
Optimisation de sa fiscalité
Optimisation de ses revenus
Transmettre
Préparation de ses donations
Préparation de sa succession
Investir en LLI en 5 phases clés :
- La première consiste à sélectionner et réserver un logement neuf auprès d'un promoteur immobilier partenaire et signer un contrat de réservation détaillant les caractéristiques du bien
- La création de votre SCI représente la seconde étape. Nos partenaires vous facilite les démarches administratives et vous offre les coûts de création de la SCi Vient ensuite le montage financier avec la banque. Le dossier doit inclure une simulation précise des revenus locatifs et des avantages fiscaux du LLi. Courtier de prêt, nous maîtrisons également cette étape cruciale.
- Les formalités administratives suivent avec la publication d'un avis de constitution de la SCI dans un journal d'annonces légales, puis sa déclaration auprès du centre des impôts
- La dernière phase réunit tous les documents pour la signature de l'acte authentique chez le notaire
Félicitation, vous voici propriétaire investisseur en LLI !
Besoin d'aide ?